Mới đây, Ngân hàng Nhà nước (NHNN) ban hành Thông tư 50/2026/TT-NHNN (TT50), thay thế các quy định trước đây và có một số điều chỉnh đáng chú ý so với Dự thảo Thông tư thay thế Thông tư 22/2019/TT-NHNN (TT22). Các thay đổi có những điều chỉnh theo hướng linh hoạt hơn, hướng tới tỉ lệ an toàn vốn và thanh khoản, từng bước tiệm cận các chuẩn mực quốc tế Basel III.
Theo đó, Basel III là bộ tiêu chuẩn nhằm tăng sức chống chịu của ngân hàng, yêu cầu ngân hàng có vốn đủ và chất lượng tốt, duy trì thanh khoản an toàn, kiểm soát đòn bẩy và tích lũy thêm vốn dự phòng khi kinh tế tăng trưởng mạnh. Qua đó, ngân hàng có khả năng hấp thụ tổn thất tốt hơn và hạn chế rủi ro khi thị trường biến động.
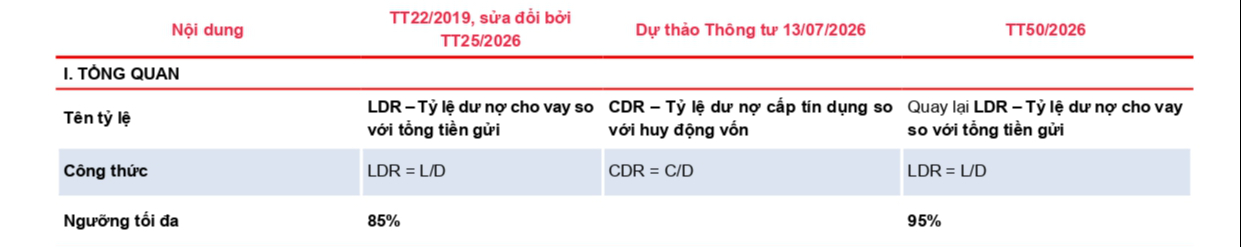
Sự khác biệt chính giữa cách tính toán tỉ lệ LDR/CDR (Ảnh: MBS Research).
Theo TT50, tỉ lệ cấp tín dụng trên nguồn vốn huy động (CDR) trong dự thảo trước đã được loại bỏ và quay trở lại sử dụng tỉ lệ dư nợ cho vay so với tổng tiền gửi (LDR). Theo đó, tử số bao gồm dư nợ cho vay khách hàng (sau khi loại trừ cho vay liên ngân hàng và các khoản tái cấp vốn từ NHNN không nhằm mục đích hỗ trợ thanh khoản), trong khi đó vốn chủ sở hữu và vốn vay nước ngoài được chuyển xuống mẫu số, và trừ đi phần trái phiếu doanh nghiệp và các khoản cấp tín dụng ngoài hoạt động cho vay.
Tập trung hướng tới chuẩn Basel III
SSI Research nêu trong báo cáo của mình, phần lõi thanh khoản Basel III (LCR, NSFR và tỉ lệ đòn bẩy) được giữ lại, với lộ trình LCR được nới thêm một bước nữa (50%-100% giai đoạn 2028-2033, so với 70%-100% giai đoạn 2028-2031 theo dự thảo ban đầu).
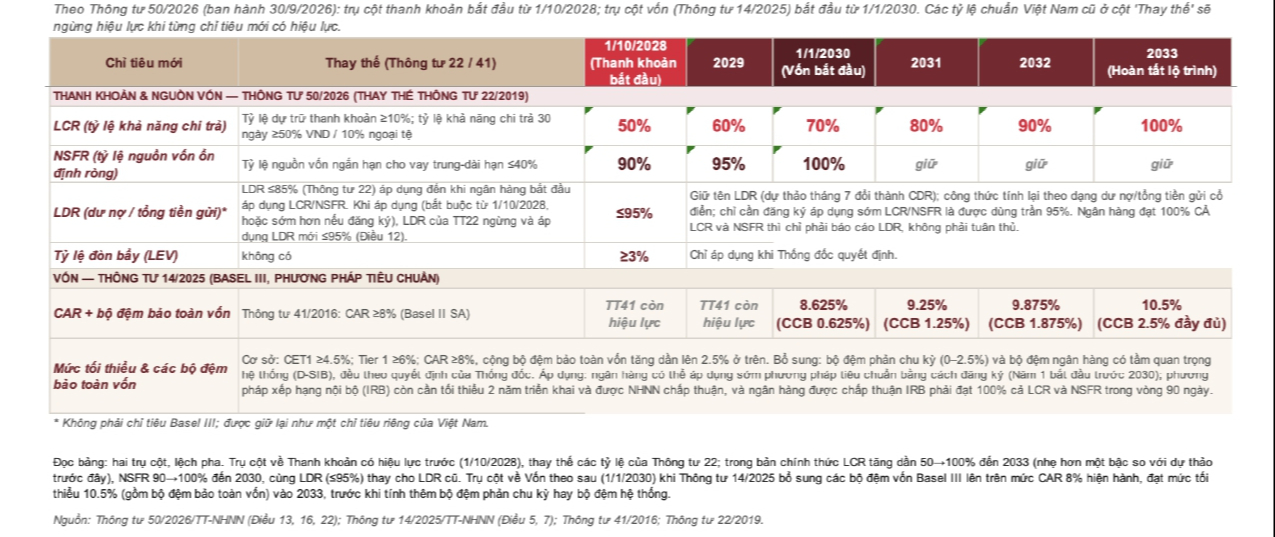
Toàn bộ lộ trình Basel III cho hệ thống ngân hàng Việt Nam: Trụ cột Vốn và Thanh khoản (Ảnh: SSI Research).
Đồng thời, báo cáo cũng chỉ ra những thay đổi được quy định trong TT50 để phù hợp với thị trường Việt Nam, bao gồm mở rộng danh mục tài sản có tính thanh khoản cao (HQLA); bổ sung trái phiếu được Chính phủ bảo lãnh và trái phiếu chính quyền địa phương vào Tài sản cấp 1; cho phép tính hạn mức với ngân hàng mẹ của chi nhánh ngân hàng nước ngoài…
SSI nhấn mạnh tác động của thay đổi này nên được đánh giá theo thời gian, bởi tác động dài hạn và ngắn hạn là khác nhau.
Đồng thời, đơn vị này cũng khẳng định rằng: “Về dài hạn, việc chuyển sang Basel III là đúng hướng”. Theo đó, Chỉ số LDR chỉ đơn thuần phản ánh mối quan hệ giữa dư nợ cho vay và nguồn vốn huy động, không phản ánh chất lượng của từng khoản mục trong đó.
TT50 có hiệu lực từ ngày 1/12/2026 nhưng các tỉ lệ thanh khoản mới không được áp dụng đồng loạt ngay từ thời điểm này.
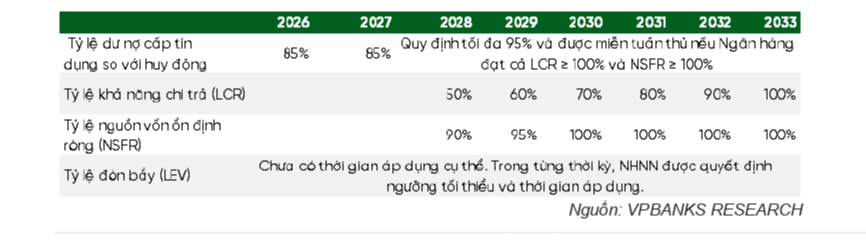
Tỉ lệ áp dụng theo từng thời kỳ (Ảnh: VPBankS Research).
Cụ thể hơn, theo VPBankS Research, trong giai đoạn chuyển tiếp, các ngân hàng tiếp tục tuân thủ các tỉ lệ theo TT22, trong đó trần LDR 85% được duy trì cho đến khi chuyển sang tuân thủ đồng thời tỉ lệ bao phủ thanh khoản (LCR) và tỉ lệ nguồn vốn ổn định ròng (NSFR).
Khi chuyển sang khung mới, trần LDR được nâng lên 95%, áp dụng chậm nhất từ ngày 1/10/2028 hoặc sớm hơn nếu ngân hàng đăng ký áp dụng trước. Các ngân hàng đăng ký sớm có thể áp dụng LCR và NSFR với ngưỡng khởi điểm lần lượt 50% và 90%, qua đó sớm được hưởng cơ chế LDR mới.
Cũng theo VPBankS Research, việc bổ sung LCR và NSFR sẽ khuyến khích các ngân hàng duy trì tỉ trọng tài sản thanh khoản phù hợp hơn và sử dụng nguồn vốn ổn định hơn. Những ngân hàng có vốn chủ sở hữu tốt, tiền gửi bán lẻ ổn định và khả năng huy động vốn dài hạn sẽ có lợi thế tương đối rõ hơn trong khung mới.
SSI cũng có chung quan điểm, theo đó, đối với phần lớn các ngân hàng trong phạm vi theo dõi, công thức LDR mới cùng trần 95% có thể tạo dư địa tăng trưởng tín dụng lớn hơn so với cơ chế cũ với trần 85%.
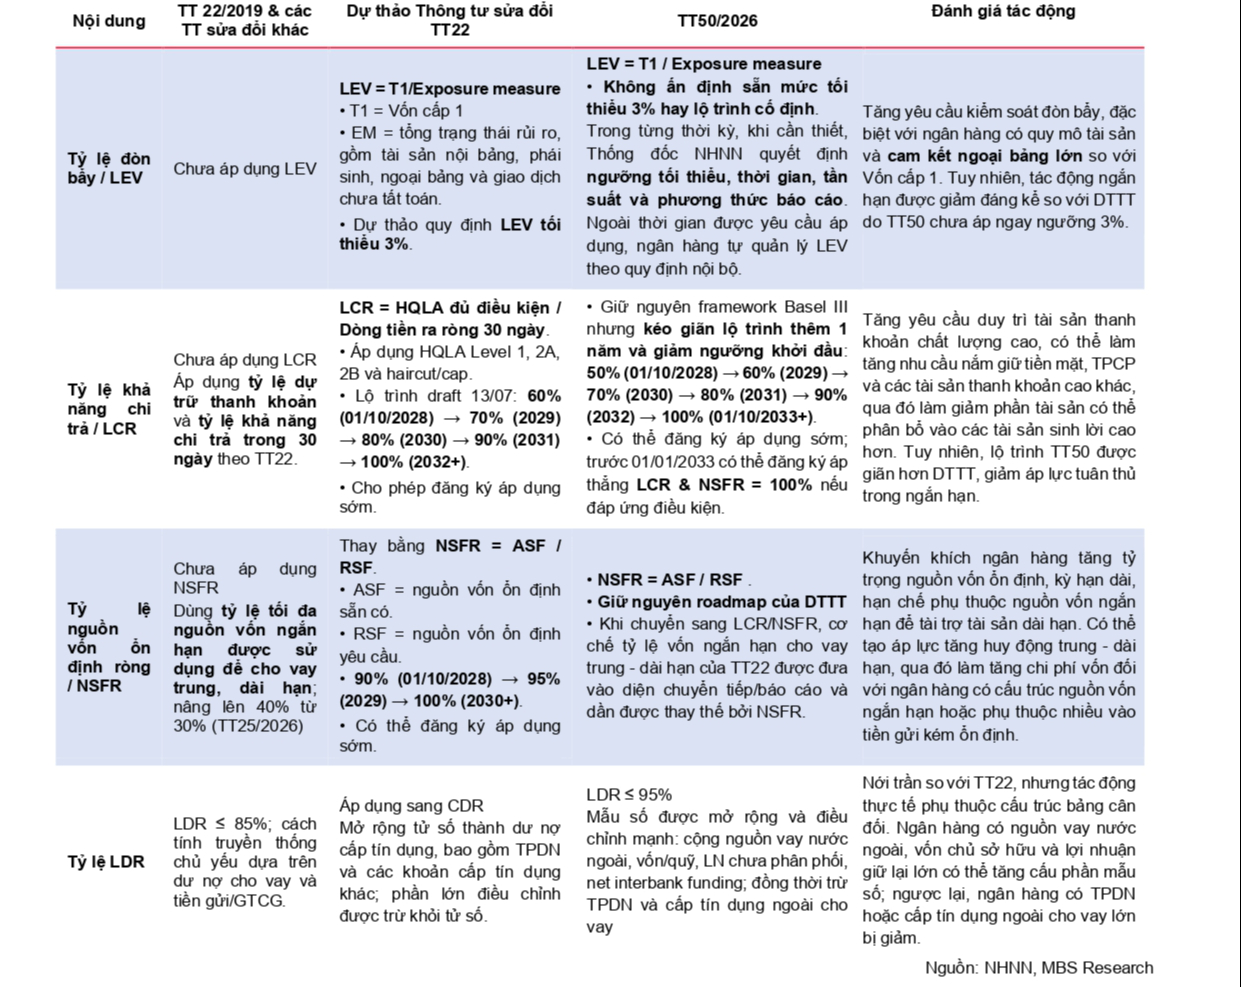
Tóm tắt cách tính toán các tỉ lệ và lộ trình tring TT50 so với Dự thảo Thông tư và TT22 (Ảnh: MBS Research).
Một thay đổi khác đáng chú ý là tỉ lệ đòn bẩy (LEV). Theo MBS Research, khác với dự thảo trước đây đề xuất áp dụng ngay ngưỡng LEV tối thiểu 3%, TT50 không ấn định sẵn mức tối thiểu hay lộ trình cố định. Thống đốc NHNN sẽ quyết định ngưỡng tối thiểu, thời gian, tần suất và phương thức báo cáo trong từng thời kỳ. Điều này giúp giảm đáng kể áp lực tuân thủ trong ngắn hạn so với dự thảo.
Ngân hàng vẫn có các công cụ để mở rộng dư địa
Theo SSI, việc nâng trần LDR từ 85% lên 95% sẽ giúp giảm đáng kể mức độ ràng buộc của chỉ tiêu này đối với các ngân hàng. Bên cạnh đó, theo công thức mới, LDR có thể tăng thêm vài điểm phần trăm, trần LDR đồng thời cũng được nâng thêm 10 điểm phần trăm.
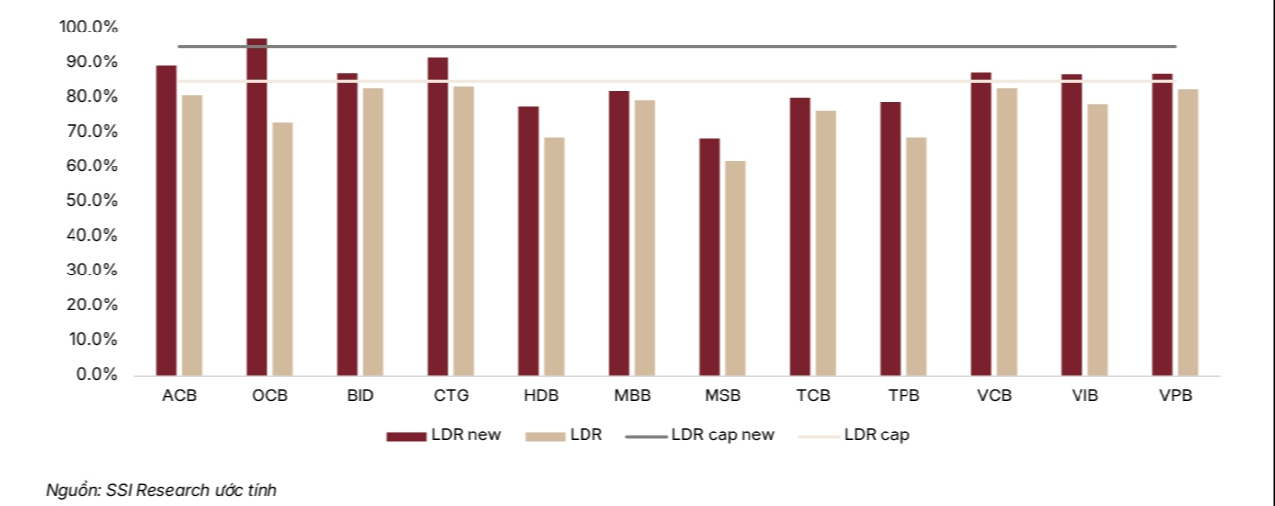
LDR ước tính của các ngân hàng so với mức trần 95% (Ảnh: SSI Research).
Theo ước tính của SSI dựa trên số liệu cuối năm 2025, chỉ OCB có LDR ở mức ngang hoặc cao hơn 95%, trong khi tất cả các ngân hàng còn lại đều dưới 90%, thấp hơn trung bình khoảng 8 điểm phần trăm so với trần mới.
Qua đó, phần lớn ngân hàng sẽ có thêm dư địa trước ngưỡng LDR mới. Do đó, khoảng cách tới trần 95% của phần lớn ngân hàng vẫn lớn hơn khoảng cách tới trần 85% trước đây, qua đó tạo thêm dư địa tăng trưởng tín dụng.
SSI cho rằng việc áp dụng sớm cơ chế mới có thể đặc biệt hỗ trợ các ngân hàng như TCB, MBB, VPB, VCB, BID và MSB. Theo đó, LDR nhiều khả năng sẽ không còn là ràng buộc thực sự đối với hoạt động cho vay của phần lớn ngân hàng, mà chủ yếu đóng vai trò là một mốc trong lộ trình quản lý thanh khoản.
Cũng theo SSI Research, các ngân hàng vẫn có thể chủ động mở rộng dư địa thông qua tăng vốn hoặc huy động vốn nước ngoài. Mặc dù tác động của LDR vẫn tích cực, nhưng sẽ yếu hơn đáng kể.
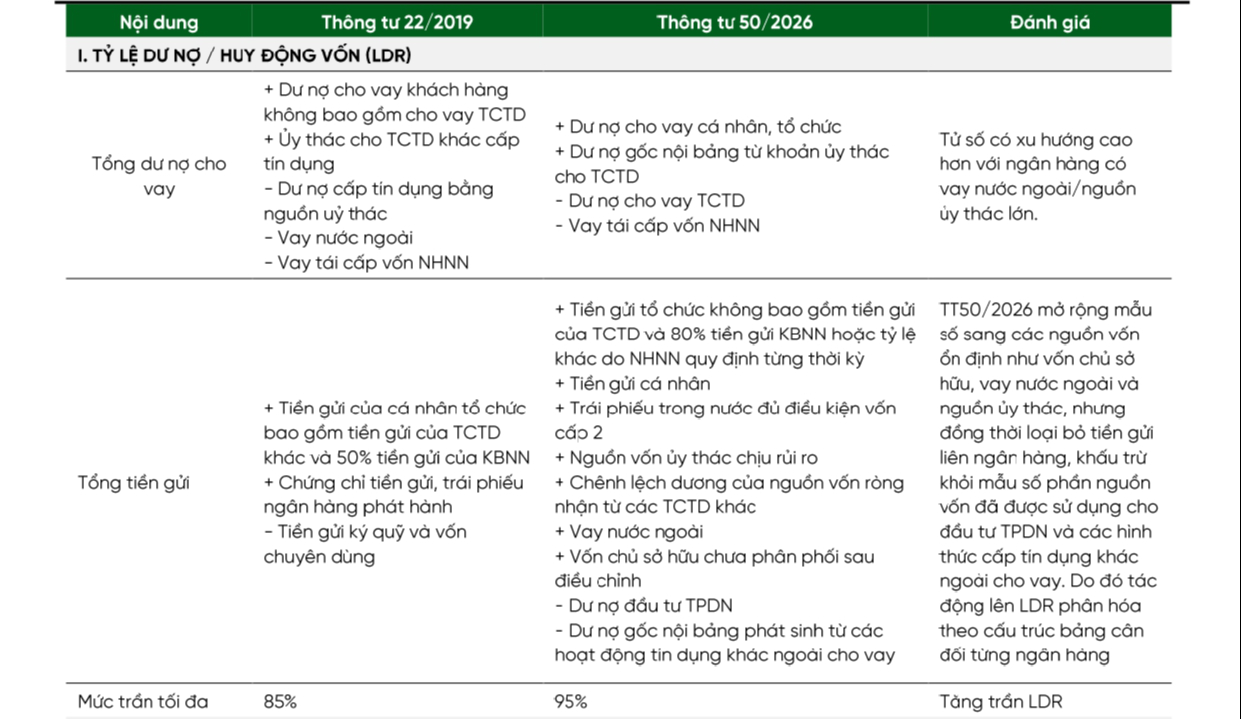
Các tỉ lệ an toàn chỉnh theo Thông tư 50/2026 (Ảnh: VPBankS Research).
Ở góc độ rộng hơn, VPBankS Research cho rằng việc mở rộng mẫu số LDR sang các nguồn vốn ổn định như vốn chủ sở hữu, vay nước ngoài và nguồn ủy thác có thể giúp ngân hàng duy trì tăng trưởng tín dụng mà không phải điều chỉnh quá mạnh cơ cấu huy động trong ngắn hạn.
Tuy nhiên, do TT50 đồng thời khấu trừ phần nguồn vốn đã được sử dụng cho đầu tư trái phiếu doanh nghiệp và các hình thức cấp tín dụng khác ngoài cho vay, mức độ hưởng lợi sẽ phân hóa theo cấu trúc bảng cân đối từng ngân hàng.
Cùng quan điểm, “Sự thay đổi này làm giảm lợi ích nhiều nhất đối với những ngân hàng có lợi thế nhiều thông qua công cụ này, tức các ngân hàng có quy mô vốn chủ sở hữu và nguồn vốn vay nước ngoài lớn”, SSI nhấn mạnh.
Theo đó, những ngân hàng có nguồn vốn vay nước ngoài lớn như VPBank có thể hưởng lợi nhiều hơn nếu tính theo dự thảo khi các khoản mục này được xử lý ở tử số, so với cơ chế cuối cùng khi chúng được đưa vào mẫu số.